Czy przy ubezpieczeniu lokalu wymagane jest świadectwo energetyczne? Analiza OWU i przepisów
Zakup polisy ubezpieczeniowej nieruchomości ma na celu ochronę finansową właściciela przed skutkami zdarzeń losowych, takich jak pożar, zalanie, wybuch czy inne szkody majątkowe. Zmiany w ustawodawstwie budowlanym, które weszły w życie w kwietniu 2023 roku, nałożyły na właścicieli nieruchomości nowe obowiązki w zakresie sprawozdawczości energetycznej.
W związku z tym wśród ubezpieczających pojawia się wątpliwość: czy posiadanie świadectwa charakterystyki energetycznej jest warunkiem koniecznym do zawarcia umowy ubezpieczenia nieruchomości oraz czy jego brak może stanowić podstawę do odmowy wypłaty odszkodowania?
W niniejszym artykule analizujemy relację pomiędzy umową ubezpieczenia a wymogami prawnymi, zapisy w Ogólnych Warunkach Ubezpieczenia (OWU) oraz faktyczny zakres obowiązków właściciela lokalu.
Proces zawierania umowy ubezpieczenia a świadectwo energetyczne
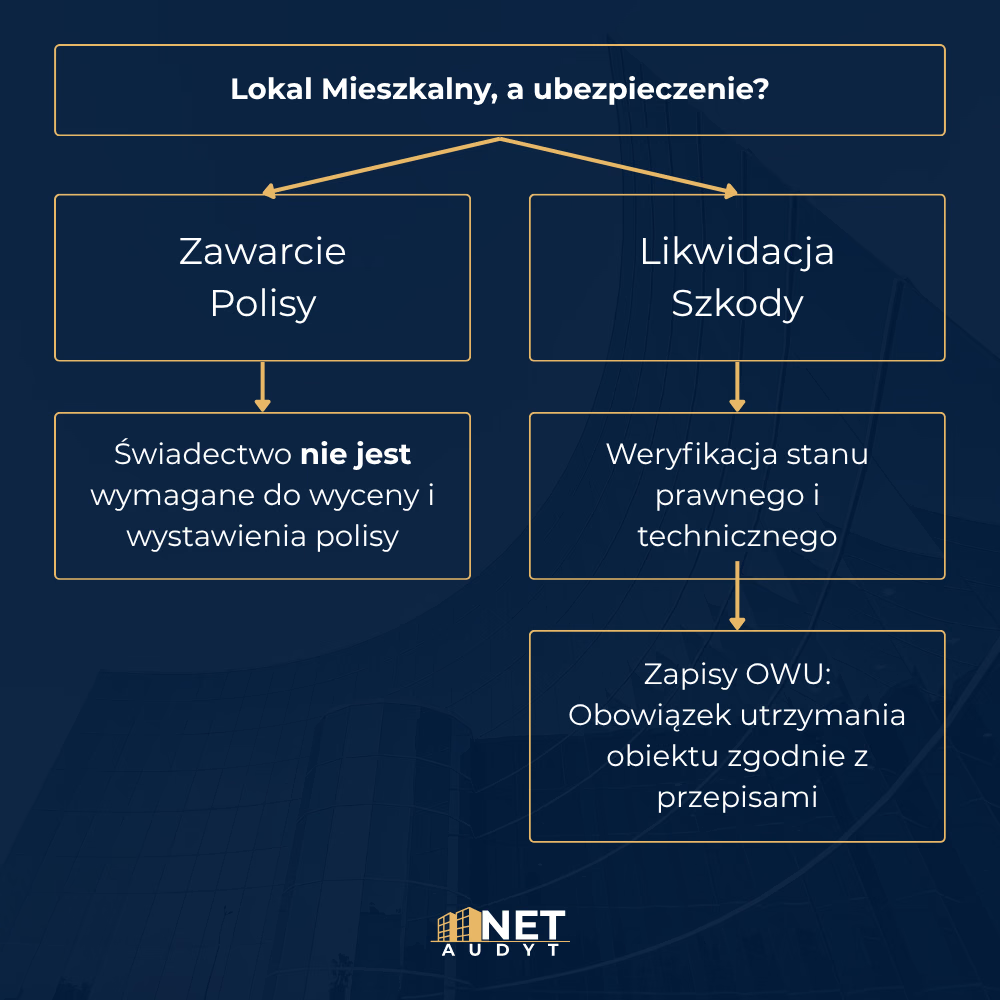
W standardowej procedurze zawierania umowy ubezpieczenia nieruchomości (zarówno domów jednorodzinnych, jak i lokali mieszkalnych) zakłady ubezpieczeń nie wymagają przedstawienia świadectwa charakterystyki energetycznej.
Podczas oceny ryzyka ubezpieczeniowego i wyliczania składki pod uwagę brane są przede wszystkim:
- powierzchnia i lokalizacja nieruchomości,
- rok budowy oraz technologia wykonania (np. konstrukcja palna/niepalna),
- zakres zabezpieczeń własnych (np. drzwi antywłamaniowe, alarm),
- dotychczasowa historia szkodowa.
Klasa energetyczna ani wskaźniki zapotrzebowania na energię nie stanowią bezpośredniego parametru kalkulacyjnego przy wycenie ryzyka pożarowego czy zalaniowego.
Analiza zapisów OWU a wypłata odszkodowania po szkodzie
Mimo braku wymogu przedstawiania certyfikatu przy zawieraniu polisy, kluczowe znaczenie w relacji z ubezpieczycielem mają postanowienia zawarte w Ogólnych Warunkach Ubezpieczenia (OWU).
Obowiązek utrzymania nieruchomości zgodnie z przepisami prawa
Większość umów ubezpieczeniowych zawiera klauzule zobowiązujące ubezpieczającego do utrzymania nieruchomości w stanie zgodnym z obowiązującymi przepisami prawa (w tym Prawa budowlanego).
W przypadku wystąpienia szkody całkowitej lub znacznych rozmiarów (np. pożar spowodowany awarią instalacji grzewczej lub elektrycznej), rzeczoznawca ubezpieczyciela bada przyczyny zdarzenia oraz stan prawno-techniczny obiektu.
- Sama nieobecność świadectwa: Brak świadectwa charakterystyki energetycznej sam w sobie rzadko stanowi bezpośrednią przyczynę odmowy wypłaty odszkodowania, chyba że ubezpieczyciel wykaże bezpośredni związek przyczynowo-skutkowy między brakiem dokumentu a powstaniem lub rozmiarem szkody (co w praktyce jest trudne do udowodnienia).
- Zanedbania techniczne: Jeżeli brakowi świadectwa towarzyszy brak obowiązkowych, okresowych przeglądów technicznych (np. kominiarskich, gazowych, elektrycznych), ubezpieczyciel może podnieść zarzut rażącego niedbalstwa, co może skutkować odmową wypłaty lub zmniejszeniem kwoty odszkodowania.
Sytuacje, w których świadectwo jest bezwzględnie wymagane przez prawo
Choć ubezpieczyciel nie wymaga posiadania dokumentu do wystawienia polisy, Ustawa o charakterystyce energetycznej budynków nakłada na właściciela bezwzględny obowiązek legitymowania się świadectwem w ściśle określonych okolicznościach prawnych:
- Sprzedaż nieruchomości: Zbywca jest zobowiązany przekazać świadectwo nabywcy przy zawarciu umowy sprzedaży. Fakt ten podlega obowiązkowemu odnotowaniu w akcie notarialnym.
- Wynajem lokalu: Wynajmujący musi przekazać kopię lub oryginał świadectwa najemcy przy podpisaniu nowej umowy najmu.
- Sankcje prawne: Brak przekazania dokumentu przy sprzedaży lub najmie stanowi wykroczenie zagrożone karą grzywny do 5000 zł (art. 41 ustawy).
Różnice pomiędzy świadectwem energetycznym a audytem
W praktyce prawnej i technicznej powszechnie rozróżnia się dwa odrębne opracowania:
| Cecha | Świadectwo charakterystyki energetycznej | Audyt energetyczny |
| Podstawa prawna | Ustawa o charakterystyce energetycznej budynków. | Ustawa o wspieraniu termomodernizacji i remontów. |
| Zastosowanie | Obrót nieruchomościami (sprzedaż, najem), odbiór budynku. | Ocena opłacalności modernizacji, wniosek o dotację. |
| Obowiązkowość | Obowiązkowy przy transakcjach. | Dobrowolny (wymagany np. w programach wsparcia). |
| Wpis do rejestru | Wymagany wpis w wykazie centralnym MRiT. | Brak wymogu rejestracji w państwowej bazie. |
Kluczowe wskaźniki w świadectwie energetycznym:
- EU (Energia Użytkowa): Zapotrzebowanie na energię niezbędną do ogrzewania, wentylacji i przygotowania ciepłej wody.
- EK (Energia Końcowa): Ilość energii bilansowej kupowanej przez użytkownika lokalu (determinuje koszty eksploatacyjne).
- EP (Energia Pierwotna): Wskaźnik określający roczne zapotrzebowanie na nieodnawialną energię pierwotną z uwzględnieniem strat jej pozyskania i przesyłu.
Sporządzanie dokumentu w przypadku braku projektu technicznego
W przypadku braku archiwalnej dokumentacji budowlanej (co często dotyczy starszego budownictwa), przepisy dopuszczają sporządzenie świadectwa w oparciu o tzw. inwentaryzację uproszczoną.
Uprawniony audytor określa parametry techniczne budynku/lokalu na podstawie:
- danych udostępnionych przez właściciela (metraż, rodzaj stolarki, system grzewczy),
- norm i standardów wznoszenia budynków obowiązujących w danym roku budowy.
Każde legalnie sporządzone świadectwo musi zostać podpisane przez osobę uprawnioną (kwalifikowanym podpisem elektronicznym lub podpisem własnoręcznym) oraz zarejestrowane w Centralnym Rejestrze Charakterystyki Energetycznej Budynków z nadaniem unikalnego numeru rejestrowego. Okres ważności zarejestrowanego dokumentu wynosi 10 lat (o ile w lokalu nie przeprowadzono prac zmieniających jego charakterystykę energetyczną).
Podsumowanie relacji prawno-ubezpieczeniowych
| Obszar weryfikacji | Stan prawny i praktyka ubezpieczeniowa |
| Zakup polisy mieszkaniowej | Świadectwo energetyczne nie jest wymagane przez ubezpieczyciela. |
| Zapisy w OWU | Wymagane jest utrzymanie obiektu zgodnie z przepisami Prawa budowlanego. |
| Likwidacja szkody | Brak dokumentu sam w sobie nie jest podstawą do odmowy, chyba że miał wpływ na szkodę. |
| Sprzedaż / Najm nieruchomości | Obowiązek ustawowy pod rygorem kary grzywny do 5000 zł. |
| Okres ważności dokumentu | 10 lat od daty wpisu do rejestru centralnego. |
Najczęściej zadawane pytania (FAQ)
Czy firma ubezpieczeniowa może zażądać świadectwa po wystąpieniu pożaru?
Likwidator szkody może poprosić o dokumentację techniczną nieruchomości, w tym protokoły przeglądów instalacji. Jeżeli przyczyna pożaru dotyczyła urządzeń grzewczych lub elektrycznych, kluczowe znaczenie będą miały protokoły z ich kontroli okresowych, a nie samo świadectwo charakterystyki energetycznej.
Czy do ubezpieczenia domku letniskowego wymagane jest świadectwo?
Nie, ubezpieczyciele nie wymagają świadectwa przy zawieraniu polisy dla budynków rekreacyjnych. Ponadto, zgodnie z ustawą, obiekty mieszkalne przeznaczone do użytkowania krótszego niż 4 miesiące w roku są wyłączone z obowiązku sporządzania świadectw energetycznych.
Jak upewnić się, że nieruchomość spełnia wymogi stawiane w OWU?
Aby zabezpieczyć się przed ewentualną odmową wypłaty odszkodowania, należy przede wszystkim dbać o terminowe wykonywanie obowiązkowych przeglądów technicznych (instalacja gazowa, elektryczna, przewody kominowe) wynikających z art. 62 Prawa budowlanego.